ヒット作や大きな単行本化により、ある年だけ急激に収入が増えて所得税の高さに驚いた経験はないでしょうか。年によって収入の波が大きい漫画家などのクリエイターには、税負担を大きく軽減できる平均課税制度(変動所得の特例)という特別な計算方法が用意されています。
例えば、原稿料や印税による所得が年間100万円程度だった漫画家が、ヒット作によってある年だけ3,000万円の所得を得た場合、通常の所得税の計算では高い累進税率が適用され、税負担が大きくなる可能性があります。このような所得の急増による税負担の偏りを緩和するのが、平均課税制度です。
この記事では、収入の波が大きい漫画家に向けて、変動所得の基礎知識から節税できる平均課税の仕組み、確定申告時の具体的な手続きまでをクレア神田会計の税理士がわかりやすく解説します。
ご自身の状況に合わせて、下記のリンクから該当の解説へ移動できます。
変動所得とは?収入の波が大きい漫画家を守る平均課税制度
なぜ収入が急増すると所得税が跳ね上がるのか
日本の所得税制度は超過累進税率が採用されています。所得が多くなればなるほど、段階的に高い税率(5パーセントから最大45パーセント、住民税を含めると最大約55パーセント)が課される仕組みです。
漫画家やクリエイターのように普段は数百万円程度の収入だが、ヒット作が出て単行本化された年だけ一気に数千万円の収入が入るというケースでは、その急増した年だけに最高レベルの税率が適用されてしまいかねません。同じ4年間で合計3,300万円を稼いだ場合でも、毎年均等に稼いだ人と比べて税負担が著しく重くなってしまう不公平が生じます。
変動所得(平均課税)によって税金が安くなる仕組み
こうした収入の波が激しい職種における急激な税負担を和らげるために用意されているのが変動所得の平均課税制度です。
平均課税制度では、まず当年の変動所得から過去2年間の変動所得の平均額を差し引くなどして、平均課税対象金額を求めます。そのうえで、所得の一部を5分の1に圧縮した金額を基礎として平均税率を算出し、特別な方法で所得税額を計算します。この仕組みは一般に「5分5乗方式」と呼ばれ、通常の累進課税と比べて所得税の負担が軽減される場合があります。
漫画家が知っておくべき対象所得と節税の条件
原稿料や印税は変動所得に該当するのか
税法上、変動所得として認められる主な所得には以下のようなものが含まれます。
- 原稿料:
雑誌連載やWeb媒体等での執筆・描画による対価 - 印税(著作権の使用料):
単行本・電子書籍の販売に伴う印税収入 - 作曲料や原稿以外の著作権使用料等
一般的に漫画家が版元から受け取る原稿料や印税収入の多くは事業所得(または雑所得)の中の変動所得として区分されます。
変動所得の特例が使える具体的な条件
漫画家が変動所得について平均課税制度を利用するには、原則として以下の2つの要件を両方満たす必要があります。
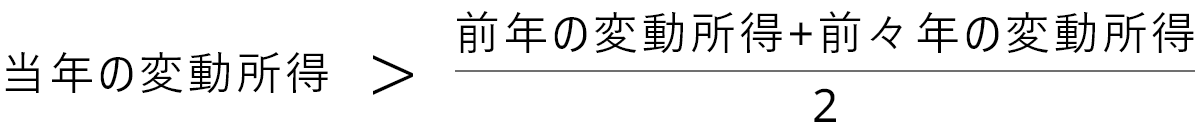
条件① 当年の変動所得が、前年と前々年の変動所得の平均額を超えているこ
条件② 当年の変動所得と臨時所得の合計額が、総所得金額の20%以上であること
この20%基準も、平均課税を適用するための重要な要件です。
変動所得+臨時所得≧総所得金額20%
なお、当年の変動所得が過去2年間の平均額以下の場合でも、臨時所得だけで総所得金額の20%以上となる場合には、臨時所得について平均課税を適用できることがあります。
例えば、前年と前々年の変動所得がそれぞれ100万円だった漫画家が、今年はヒット作によって3,000万円の変動所得を得た場合、過去2年間の平均額を大幅に上回ります。さらに、総所得金額に対する20%基準などを満たしていれば、平均課税を適用できる可能性があります。
実際に平均課税を適用した場合の節税効果を、次の例で比較してみましょう。
計算例の前提条件
項目 金額
当年の変動所得 3,000万円
前年の変動所得 100万円
前々年の変動所得 100万円
当年の課税総所得金額 2,500万円
① 通常の所得税
720万円程度
② 平均課税を適用した場合
277万円程度
所得税の軽減額 443万円程度
変動所得の特例を受けるための手続きと注意点
確定申告時に必要な書類と記載ポイント
平均課税の適用を受けるためには、所得税及び復興特別所得税の確定申告書に加えて、「変動所得・臨時所得の平均課税の計算書」を作成し、添付して提出する必要があります。
計算書には、当年の変動所得・臨時所得の金額、過去2年間の変動所得の金額、平均課税対象金額、調整所得金額などを記載し、平均課税による所得税額を計算します。
過去の確定申告データが必要となる理由
前述の通り、平均課税の計算には前年(過去1年目)および前々年(過去2年目)の確定申告データ(確定申告書の控え等)が重要となります。
過去2年間に平均課税を適用していなかった場合でも、確定申告書の控えや帳簿、出版社からの支払明細などをもとに、変動所得の金額を算定できれば、当年の平均課税の適用を検討できます。
翌年以降の税金や国民健康保険料への影響
平均課税制度は所得税の計算方法を工夫して税率を下げる特例です。そのため、税額そのものは下がりますが、算出の基礎となった合計所得金額自体が小さくなるわけではありません。
翌年度の住民税や国民健康保険料は、原則として前年の所得をもとに計算されるため、平均課税によって所得税が軽減されても、住民税や国民健康保険料が同様に軽減されるわけではありません。所得が大きく増えた場合には、翌年度の負担が増加する可能性があります。所得税が安くなったからといって安心せず、翌年の資金繰り(納税資金の確保)をあらかじめ計画しておくことが極めて重要です。
平均課税は個人の所得税に関する制度です。そのため、漫画家が法人を設立し、出版社からの原稿料や印税を法人の収益として計上している場合、その法人の所得について平均課税を適用することはできません。
法人化している場合には、法人税や役員報酬なども含め、別の観点から税負担を検討する必要があります。
当事務所にご依頼頂いている漫画家さんで、アニメ化された方がいらっしゃいましたが、収入が500万円前後から3千万近くまで増えた方がいらっしゃいました。通常の計算方法ですと所得税が640万円かかる所を、平均課税の制度を利用する事で270万程度に抑える事が可能になりました。先生も収入が増えて税金がすごく増える事を想定されていましたが、思ったより少なく済んだようで、大変喜んでいらっしゃいました。ただ確定申告は年明けに行いますが、ふるさと納税は年内に行う必要があるため、収入が大幅に増えた場合は、12月前までに、ふるさと納税の試算をして納税しておかれると良いかと思います。
よくある質問(FAQ)
原稿料だけでなくアニメ化のロイヤリティやグッズ収入も対象になりますか?
アニメ化に伴う原作使用料や、著作権の使用許諾によるロイヤリティは、原則として変動所得に該当します。ただし、契約の内容によって取扱いが異なる場合があるため、実際の収入の性質を確認する必要があります。
ただし、ご自身で自作グッズ等を制作・販売して得た物販の売上などは通常の事業所得(一般の雑収入・売上)となり、変動所得には該当しないケースがありますので区分に注意が必要です。
過去の年に申告していなかった場合でも今年から使えますか?
過去の年に平均課税制度を使っていなかった(知らずに通常申告していた)場合でも、今年度の確定申告から平均課税制度を適用することは可能です。
また、過去の年において変動所得の要件を満たしていたにもかかわらず特例を適用せずに確定申告してしまっていた場合は、一定の期間内であれば更正の請求を行うことで過去の分の税金の還付を受けられる可能性もあります。
漫画家として活動を始めたばかりでも平均課税を利用できますか?
はい。前年や前々年に変動所得がなかった場合でも、当年の変動所得が総所得金額の20%以上であるなど、所定の要件を満たせば平均課税を適用できます。
原稿料や印税が雑所得の場合でも平均課税を利用できますか?
はい。原稿料や印税が事業所得ではなく雑所得に該当する場合でも、税法上の変動所得に該当し、平均課税の適用要件を満たしていれば利用できます。ただし、所得区分や必要経費の計算は、実際の活動内容に応じて判断する必要があります。
まとめ:売上が急増した年は平均課税を活用して賢く節税しよう
今回は、収入の波が大きい漫画家やクリエイターのための変動所得(平均課税制度)の仕組みや条件、確定申告での注意点について解説しました。
重要となるポイントは以下の通りです。
- 平均課税制度とは:
原稿料や印税などの変動所得が急増した年に、累進課税による税負担の偏りを緩和する制度。 - 対象となる収入:
漫画家の原稿料や単行本・電子書籍の印税(著作権使用料)などが該当。 - 運用のポイント:
過去2年間の確定申告データが必要となり、翌年の住民税・国保料への影響も考慮した資金計画が不可欠。
売上が急激に伸びた年は節税の大きなチャンスであると同時に、専門的な計算と慎重な手続きが求められます。ご自身の収入が変動所得の特例に当てはまるか?実際にいくら節税できるか?など判断に迷われる場合は、ぜひクレア神田会計へお気軽にご相談ください。原稿料や印税などの所得内容、過去の確定申告状況を確認し、平均課税の適用可否や節税効果を検討したうえで、お客様の状況に応じた適切な確定申告をサポートいたします。